こんにちは!「新作グルメ先取りナビ!」へようこそ💡
今回は少し趣向を変え、みなさんの生活に関わる「消費税」を、食品業界の舞台裏から見ていきます!
食品の消費税が1%へ――。2026年8月5日、政府は、現在8%の軽減税率が適用されている飲食料品について、2027年4月1日から2年間、税率を1%にする方針を正式に決めました(閣議決定)。
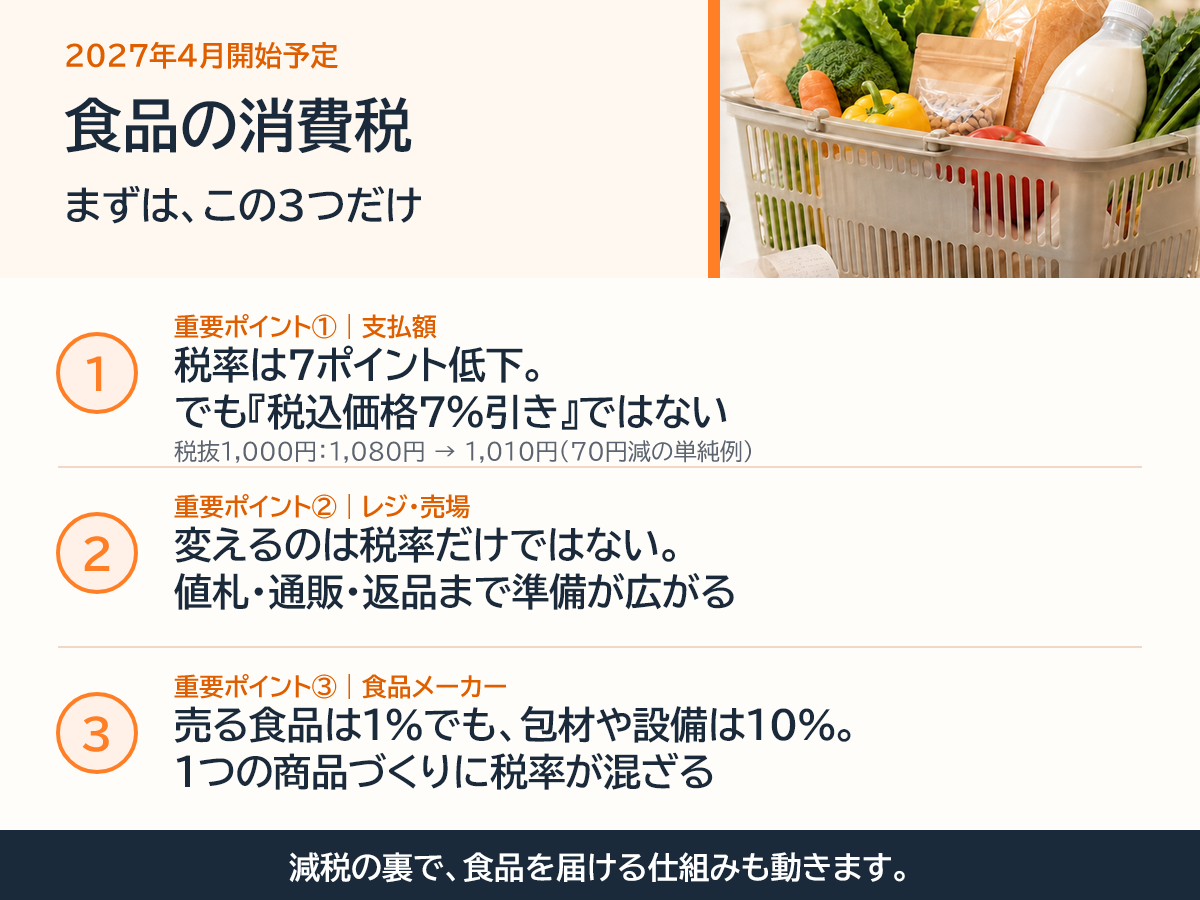
「7ポイント下がるなら、スーパーの会計もそのまま7%安くなるの?」と期待したくなりますよね。今回いちばん確かめたいのは、まさにそこです。ただし舞台裏をのぞくと、動くのはレジの数字だけではありません。商品マスター、棚札、返品、EC、会計処理、食品メーカーの仕入れや価格設計まで、食品が売場へ届く仕組み全体が動く一大イベントなのです!
今回は、元食品開発者のよーぐるたすが、政府・国税庁・国会の公式資料を手がかりに、なるべくわかりやすく「私たちの支払額」「レジと小売現場」「食品メーカー」の3方向から読み解きます。政治的な賛否ではなく、食品業界で実際にどんな準備が必要になりそうなのか、一緒に見ていきましょう!
💡 この記事の要約
🧭 この記事の目次
- 食品の消費税は「10%→1%」ではない
- 重要ポイント① 本当に税込価格は70円安くなる?
- 重要ポイント② レジ・売場の変更はどこまで広がる?
- 重要ポイント③ 食品メーカーでは何が起きる?
- 2年後に、もう一度戻す
- これから読者が見ておきたい4点
- 税率変更の向こうで、食品を届ける仕組みが動く
- 関連記事
- 参照した公式情報
食品の消費税は「10%→1%」ではない
最初に、ここは大切です!現在の消費税は標準税率10%と軽減税率8%に分かれています。政府方針の対象は、現在8%となっている飲食料品。つまり、基本の動きは8%から1%です。
酒類や外食、ケータリングなどは現在の軽減税率の対象外なので、今回の政府方針でも同じように1%になるわけではありません。一方、要件を満たすテイクアウトや宅配は、現在の軽減税率対象に含まれます。
「1%」と「実質ゼロ」は別の話
政府方針では、2027年4月1日から2年間、対象飲食料品を1%にするとともに、2027年度に「飲食料品の消費税1%相当分の範囲内」で所得に連動した給付を先行導入するとしています。この2つを組み合わせた状態を、政府は「実質ゼロ化」と表現しています。
したがって、買い物のレシートが0%になるわけではありません。店頭では1%を払い、対象者への給付は別に行われる想定です。
基本方針から「大綱(案)」へ。でも法律はこれから
2026年8月5日に政府が正式に決めたのは、制度導入の基本方針です。その後、9月8日に開かれた「給付付き税額控除」に関する国と地方の協議の場で、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」が公表されました。8月末より制度設計の検討は一段進んでいます。
ただし、2026年9月12日時点で公表文書は、名称どおりまだ「案」です。政府方針が、そのまま施行済みの法律になったわけではありません。この記事の価格例や現場への影響は、2027年4月1日から2年間、対象飲食料品を1%にするという政府方針を前提にした試算・見通しです。対象範囲、請求書やレシートの表示、返品時の扱い、事業者支援などは、今後の法案・成立法・関係するルールによって変わる可能性があります。
ここが重要ポイント① 本当に税込価格は70円安くなる?
先に答えると、税率は7ポイント下がりますが、店頭価格が必ず7%下がるわけではありません。
税抜価格が変わらず、端数処理を考えない単純な例で比べてみます。
| 税抜価格 | 現行8%の税込価格 | 1%時の税込価格 | 支払額の差 |
|---|---|---|---|
| 100円 | 108円 | 101円 | 7円減 |
| 1,000円 | 1,080円 | 1,010円 | 70円減 |
| 10,000円 | 10,800円 | 10,100円 | 700円減 |
税抜1,000円なら、税率差は7ポイント、支払額の差は70円です。ただし、1,080円から1,010円への変化は、現在の税込価格に対して約6.5%減。「7ポイント下がる」と「税込価格が7%下がる」は同じではないのです。
さらに、この計算は税抜価格が変わらない場合の話です。実際の売場では、税率変更と同じ時期に、原料、人件費、物流費などを理由とした税抜価格の改定が重なる可能性があります。ここが、今回の記事の中心です。
税抜価格も変わったら、どうなる?
ここは消費者として一番気になるポイントですよね!財務大臣は国会で、税率引下げ分は基本的に価格へ反映されるとの考えを示しています。一方、2026年8月5日の会見では、8%から1%になった分を価格へ100%反映するよう強制する法律は作らないとも説明しました。
ポイントは、店頭の税込価格が「商品の税抜価格+消費税」で決まることです。税抜価格が1,000円のままなら、税込価格は1,080円から1,010円へ下がります。しかし、原料費や物流費の上昇で税抜価格が1,050円へ改定されれば、1%時の税込価格は約1,061円です。
つまり、減税前の1,080円よりは19円安くても、単純計算で期待した70円引きにはなりません。逆に、税抜価格を変えない店なら、税率差がそのまま見えやすくなります。
税率が下がれば、税込価格を下げる力にはなる。ただし、実際にいくら安くなるかは、商品の税抜価格が同時に変わるかどうかで決まる。
「減税したのに思ったほど安くない」と感じたときは、レシートや値札で、税率だけでなく税抜価格も見てみてください。値上げと減税が同時に起きたのかを切り分けやすくなります。
ここが重要ポイント② レジ・売場の変更はどこまで広がる?
先に答えると、変更するのはレジの税率だけではありません。値札、ネット通販、返品処理まで、売場全体の準備が必要です。
レジのボタン1つでは終わらない
「8%を1%に書き換えるだけなら、すぐにできるのでは?」と思いますよね。ところが公式ヒアリングを見ると、POS(店頭のレジと、それにつながる管理システム)は単独で動いているわけではありません。
商品の名前・価格・税率を登録した商品データ(商品マスター)や税率の設定データのほか、発注、在庫、会計、ネット通販、アプリ、ポイント、クーポン、レシートなどがつながっています。ある小売事業者の例では、レジを入口として会計や通販など約100のシステムが連動し、そのうち一部に影響が出るとの説明もありました。
もちろん、すべての店に100のシステムがあるわけではありません。小型店のクラウド型レジと、大型店が個別仕様で作り込んだシステムでは、作業量も違います。重要なのは、制度詳細が決まってから、要件整理、改修、接続試験、店舗展開までを一斉に進める必要があることです。
準備期間は「3か月」と「5~6か月」
社会保障国民会議の確認では、1%への変更について、あるレジシステムメーカーは3か月程度、別の2社は詳しいルールが決まってから5~6か月が必要との見方を示しました。
これは矛盾というより、システムの種類や個別仕様の差と考えた方が自然でしょう。大切なのは、「2027年4月1日から逆算して、詳しいルールがいつ固まるのか」という点。システム開発者にとっては、税率そのもの以上に、作るものが正式に決まる日が大きなスタートラインになるわけです。要は、時間がないのに、方針が決まらないと動けないぜ…!ってことですね。いやー、大変な状況です。
8%で買った商品を、1%になってから返品したら?
さらにはこんなパターンも…!税率枠の少ないPOSで「8%」の枠を「1%」へ上書きした場合、変更前に8%で買った商品を変更後に返品すると、レジが1%として処理してしまうことがあります。ああ、もう想像しただけで複雑ですね。。
経済産業省の資料では、店員がPOS上で税率を1%から8%へ手入力で戻す方法や、手書き伝票を別の会計システムへ入力する方法が示されています。返品できなくなるわけではありませんが、いつ買った商品なのかを確認し、元の税率へ戻すひと手間が増えるのです。これは、お店でのオペレーションが非常に大変です!!
スーパー・コンビニの「切替えの一晩」
さらにさらに、レジの改修が終わっても、店頭作業は終わりません。現在は税込価格の表示が原則なので、値札や棚札、チラシ、EC画面なども新しい税込価格へ切り替える必要があります。
公式ヒアリングでは、小さな店舗でも数千アイテムの値札・棚札が対象となり、10~15時間の作業が必要になる例が示されました。24時間営業なら、3月31日から4月1日へ切り替わる深夜に人員をどう確保するかも課題ですよね…。
さらにさらにさらに、接客マニュアルの作成、従業員教育、消費者からの問い合わせ対応もあります。おせちや中元・歳暮のカタログは半年ほど前から作り始めるものもあり、税率変更日をまたぐ販促物では、どの価格をいつ表示するかという問題も出てきます。
しかも、2027年4月は、小売業の決算、システム更新、新店オープンが集中しやすい時期。ヒアリングで「避けたい」と指摘された忙しい時期と、政府方針の開始日が重なっています。売場の一晩の切替えまで含めると、これはかなり大きなプロジェクトになるわけなのです。
同じ食品でも1%と10%?
制度が政府方針どおり進めば、対象飲食料品の持ち帰りは1%、店内飲食は10%という差が生じる見込みです。同じ商品でも「どこで食べるか」によって、税率差は現在の2ポイント(10%→8%)から9ポイント(10%→1%)へ広がります。
イートインとテイクアウトの税込価格を同じにしている店は、そのまま同一価格を続けるのか、税率差を価格に反映するのかを検討することになります。酒類と食品を一緒に扱うスーパーでも、10%と1%の区分が必要です。
読者にとっては「同じ商品なのに、なぜ会計が違うの?」という疑問が増え、小売側にとっては購入時の確認や説明が増える可能性があります。税率を下げる話なのに、売場では税率を見分ける仕事がむしろ目立つかもしれませんね。
ここが重要ポイント③ 食品メーカーでは何が起きる?
先に答えると、売る食品は1%でも、包材や設備は10%というように、1つの商品を作る中で税率が混ざる可能性があります。
1つの商品でも、1%と10%が混在する
ここからは、元食品開発者として特に気になるポイントです。「完成した食品が1%になるなら、メーカーの仕入れも全部1%になる」とは限らないわけです。
食品として仕入れる原料は軽減税率(1%)の対象になり得ます。一方、包装紙や容器を資材として仕入れる取引、製造設備、電気、広告、通信、外注などは標準税率(10%)になり得ます。さらに、他社ブランドの商品を代わりに作る場合(OEM)では、完成した食品を売る取引なのか、加工だけを請け負う取引なのかによって税率が変わる場合があります。
完成品の売上は1%、食品原料の仕入れも1%、包材や設備・外注作業は10%――。詳しいルールによっては、1つの商品を作る中で複数の税率が混在します。開発者自身が税金の申告計算をするわけではなくても、原価表、見積り、製造委託、価格承認の前提は無関係ではありません。食品メーカー側も、複雑ですね…!
商品開発では何を考える?
元食品開発者の目線で考えると、税率変更だけでレシピを変えるとは限りません。むしろ気になるのは、原料高や物流費上昇と税率変更が同じ時期に重なったとき、「どの価格と商品仕様で発売するか」です。
価格を据え置くのか、税抜価格を改定するのか。はたまた、容量を見直すのか、品質を優先するのか。春の新商品やリニューアルは、かなり前から企画・試作・原価計算が進みます。2027年春の商品では、制度詳細が固まる前から、複数の価格パターンを想定して準備する案件も出てくるのではないでしょうか。
これは現時点の公式発表ではなく、食品開発現場を踏まえた見立てです。今後、メーカーが希望小売価格や出荷価格について何を発表するかが、注目点になりますね。
【もう一歩知りたい人向け】売上1%でも、仕入れの税は消えない
ここからは、もう一歩深く知りたい人向けです。細かな計算は置いて、仕組みだけ見てみましょう。通常の方法で税額を計算する事業者(一般課税)は、売上時に預かった消費税を、そのまま全額納めるわけではありません。原料や包材などを買うときに支払った消費税を差し引き、残った額を納めます。これが「仕入税額控除」です。
たとえば、売上で預かった消費税が10万円、仕入れで支払った消費税が30万円なら、単純計算では差し引き20万円分がマイナスになります。一般課税では、このように支払った税の方が多いと、還付が生じる場合があります。
そのため、「完成品の売上は1%、包材や設備は10%だから、その差をメーカーがすべて負担する」とは限りません。ただし、先に仕入れ代金を支払い、還付されるまで待つ場合は、一時的に手元のお金が減ります。利益の問題というより、まずは会社が日々の支払いに使うお金のやりくりに影響しやすいのです。
一方、税額を簡便な方法で計算する簡易課税の事業者や、消費税の納税が免除されている事業者は、同じ仕組みで還付を受けられるとは限りません。政府方針が、農業従事者などへの対応や外食産業を含む資金繰り支援を検討するとしているのは、この違いがあるためです。具体策は、今後の法案と予算措置を待つ必要があります。
2年後に、もう一度戻す
今回の政府方針は、2027年4月から2年間だけの措置です。2029年度に、収入に応じて金額が変わる給付(所得連動型給付)を本格導入し、飲食料品の税率は現在の軽減税率である8%へ戻す想定になっています。
システム側では、一度作った設定を戻すだけなら、引下げ時より短期間で済む可能性があります。それでも、商品マスター、値札、棚札、EC表示、レシート、従業員教育など、店舗での現場の切替えが再び発生することは避けにくいでしょう。
しかも、減税時と復元時で価格が同じ動きをするとは限りません。2年後には原料費も人件費も競争環境も変わっています。「下げるとき」と「戻すとき」を一つのプロジェクトとして考える必要があるのが、時限措置の難しさです。
これから読者が見ておきたい4点
舞台裏まで見ると話は少し複雑ですが、私たちが今後チェックしたいポイントは、次の4つに絞れます!
- 法律の内容はいつ正式に決まる?
対象商品、開始日、制度が切り替わる途中の特別ルールが、政府方針どおり法律になるか。 - 返品やレシートのルールはどうなる?
1%の書き方、端数の丸め方、返品時の税率がどう整理されるか。 - 小さな事業者への支援はある?
農家や飲食店、小規模事業者のお金のやりくりを、政府がどう支えるか。 - 商品の本体価格はどう変わる?
税抜価格、税込価格、容量、リニューアル時期を各社がどう示すか。
特に、値札では「税込価格がいくら下がったか」だけでなく、税抜価格が変わったかも見てみてください。税抜価格が変わる理由は、原料費や物流費などさまざまです。ただ、値札の向こうで、制度変更に対応する多くの人が動いていると知るだけでも、食品ニュースの見え方は少し変わりますよね!
税率変更の向こうで、食品を届ける仕組みが動く
食品の消費税8%から1%へ。数字だけを見れば、7ポイントの変更です。しかし、その裏では、レジ開発者が仕様と期限をにらみ、小売の担当者が数千点の棚札を準備し、食品メーカーが原料・包材・価格の前提を組み直します。
税率が下がることと、すべての食品が同じだけ安くなることは同じではありません。だからこそ、法案がどう決まり、売場の税込価格へどう現れるのかを、これからも追いかける価値があります。
食品の税率が変わると、商品そのものや売り場はどう動くのか。お酒で起きる具体例は、2026年10月の酒税改正を読み解いた記事でも紹介しています。ビールの減税とチューハイの増税が、商品開発まで動かすところが面白いんです!
次にスーパーやコンビニで値札を見るとき、その小さな数字の向こうに、レジ、小売、メーカーの大きな準備があることを思い出してもらえたらうれしいです。
この記事が、みなさんの素晴らしい新作グルメライフのお役に立てれば幸いです。
最後までお読みいただき、ありがとうございました。
次回の「新作グルメ先取りナビ!」もお楽しみに!👋
🔗 関連記事
- 2026年10月の酒税改正で、ビール売り場はどう変わる?:同じ税制変更でも、対象と売り場への影響がどう違うかを読む。
- 試作はおいしい、なのに工場で作れない!?:価格だけでは見えない、商品を量産して届ける難しさを読む。
- 食品全体の新作を探す:2026年新作グルメ発売カレンダー:制度変更前の発売記録を、月別・カテゴリ別にたどる。
📚 参照した公式情報
- 内閣官房|「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」
- 財務省|2026年8月5日 財務大臣臨時閣議後記者会見
- 国税庁|消費税の軽減税率制度
- 国税庁|仕入税額控除の対象となるもの
- 国税庁|値引き、返品、割戻しなどを行った場合の税額調整
- 国税庁|飲食料品製造・OEMの適用税率に関する文書回答
- 消費者庁|表示に関するQ&A
- 内閣官房|社会保障国民会議 第2回実務者会議 議事要旨
- 内閣官房|社会保障国民会議 第8回実務者会議 議事要旨
- 内閣官房|経済産業省参考資料(2026年6月3日)
- 衆議院|第221回国会 予算委員会 第15号
- 内閣官房|「給付付き税額控除」に関する国と地方の協議の場(第3回)
公式情報の最終確認日:2026年9月12日
※本記事は制度の一般的な動向と食品業界への影響を読み解くもので、個別の税務判断や税務相談を行うものではありません。制度詳細は今後変更される可能性があります。
